说实话,医保通这东西,很多人交了钱就扔一边,真到用的时候才发现自己压根没搞明白。我身边就有朋友,住院花了一万多,结果报销下来才两千出头,一问才知道好多项目不在范围内。所以今天不扯虚的,就聊聊医保通怎么用才划算,都是我自己踩过坑之后总结的实用技巧,看完你至少能少走点弯路。
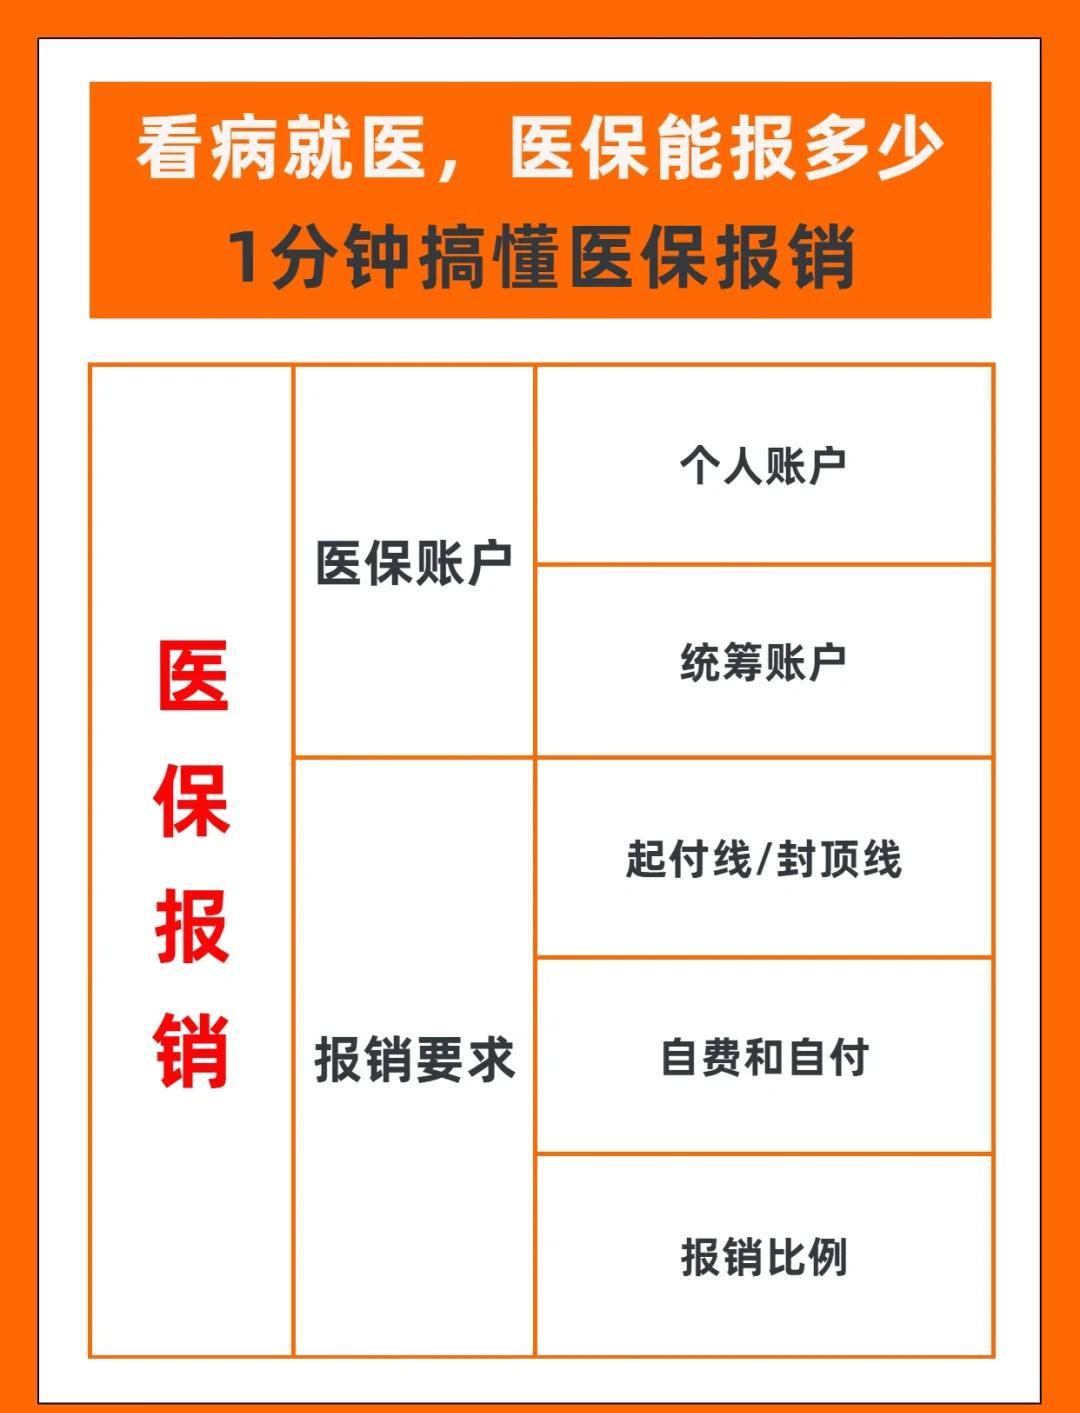
很多人以为有了医保通就啥都能报,其实不是这么回事。你得先弄明白自己买的是哪一档,报销比例是多少,起付线又是多少。拿我自己举例,我一开始以为门诊也能报,结果去了医院才知道普通门诊得达到一定金额才给报,而且不同等级的医院比例还不一样。社区医院能报到百分之七八十,三甲可能就百分之五十左右。所以小病小痛别一股脑往大医院跑,先去社区医院看看,报销比例高,排队还少,这才是医保通怎么用才划算的第一步。另外,医保通一般都有个年度限额,你得心里有数,别到年底才发现额度用完了。
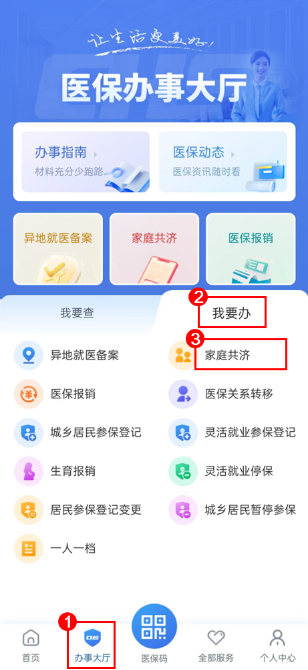
现在很多地方的医保通都开通了家庭共济功能,说白了就是你的医保个人账户里的钱,可以给配偶、父母、子女用。我一开始也不知道,后来同事提醒才去绑定的。绑定之后,家里人看病买药直接刷我的账户余额,不用再额外掏现金。特别是家里有老人小孩的,这个功能真的实用。操作也不复杂,一般在当地医保APP或者小程序里就能搞定,搜一下“家庭共济”或者“亲情账户”就有入口。不过要注意,共享的是个人账户余额,不是报销额度,别搞混了。这个技巧算是医保通里最容易被忽略的省钱点,赶紧去查查你所在的城市支不支持。
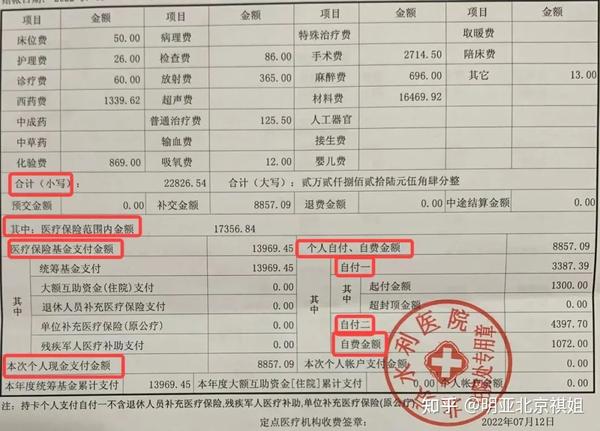
医保通这东西,断缴了再补缴,往往有等待期,等待期内看病是不给报的。所以每年缴费的时间点一定要记牢,一般是年底集中缴下一年度的费用。我有个亲戚就是忘了缴,结果第二年春天生病住院,一分钱没报成,后悔得不行。另外报销的时候,材料要备齐,发票、费用清单、诊断证明、病历本,少一样都得来回跑。现在很多医院可以直接结算,但如果是异地就医或者手工报销,那就得自己上点心。建议看完病就把所有单据拍个照存手机里,丢了也能补。这些细节看着小,真到报销的时候能省你不少事。
除了看病住院,医保通个人账户里的钱还能在定点药店买药。有些人觉得账户里的钱不是现金,花起来不心疼,但其实那也是你自己的钱。比较划算的做法是,平时小病小痛去药店买点常备药,用账户余额支付,把现金省下来。另外有些地方医保通还支持支付体检费用,或者打疫苗,这个就看当地政策了。你可以在医保APP里查一下“账户使用范围”,看看哪些项目能用。别小看这些零零碎碎的操作,一年下来也能省个几百上千块。医保通怎么用才划算,说到底就是别让它躺在那里睡大觉,该用的时候用起来,该省的地方省下来。
最后再嗦一句,各地医保通政策差异挺大的,我说的这些不一定完全适合你所在的城市。最靠谱的办法就是下载当地官方的医保APP,或者打医保局电话问清楚。花个十分钟搞明白规则,比以后报销时抓瞎强多了。希望这几个技巧能帮你把医保通用得更明白,少花冤枉钱。
 鄂公网安备42011102004716号