最近手头紧,不少朋友在后台问我省呗借钱到底能不能用。说实话,我自己前前后后用过几次,也帮身边人看过申请页面,今天就把靠谱程度、利息算法和申请条件一次性讲清楚。省呗借钱本质上是助贷平台,背后对接的是持牌消费金融公司和银行,不是那种野鸡小贷,所以从资质上说,它比很多来路不明的口子要正规。但正规不等于没坑,利息高低、下款快慢、催收方式,这些才是普通人真正该关心的。下面我按自己踩过的经验,分几块聊透。<\/p>
很多人一搜省呗借钱,最怕的就是遇到诈骗或者高利贷。我特意查过,省呗运营方是深圳萨摩耶数字科技,合作方包括银行和持牌消金,借款合同里出借方写得明明白白。你申请的时候会让你授权征信,这点很重要上征信意味着它受监管,不敢乱来。不过要注意,省呗借钱本身不直接放款,它更像一个撮合平台,所以不同资方给的额度和利息可能不一样。我遇到过同一时间申请,第一次匹配到银行给了两万,第二次匹配到消金只给五千。所以别把省呗借钱当成一个固定产品,它是个入口。另外,网上有人说省呗借钱是“套路贷”,我用了这几年没碰到,但如果你逾期,催收电话确实会打,态度看资方,有的温和有的急。总的来说,只要你是正常借正常还,省呗借钱比那些不知名APP靠谱得多。<\/p>
这是大家最关心的。省呗借钱页面展示的利息通常是“日息低至XX”,但实际批下来因人而异。我自己的几笔借款,年化利率在10%到24%之间,资质好的时候能到10%左右,资质一般就是18%到24%。注意,它收的不只是利息,还有担保费或者服务费,这些加起来才是真实成本。举个例子,借一万块分12期,如果页面显示每期还900多,那实际年化可能接近24%。省呗借钱不会直接告诉你“年化24%”,你要自己用IRR算一下。我的建议是,借之前先看还款计划表,把每期还款额乘以期数,减去本金,多出来的就是总费用。如果总费用超过本金的15%,就要掂量一下了。另外,省呗借钱经常有免息券或者折扣券,新用户第一次借可能便宜点,但别为了用券去借不需要的钱。记住,利息高低跟你的征信、收入、负债都有关系,不是固定值。<\/p>
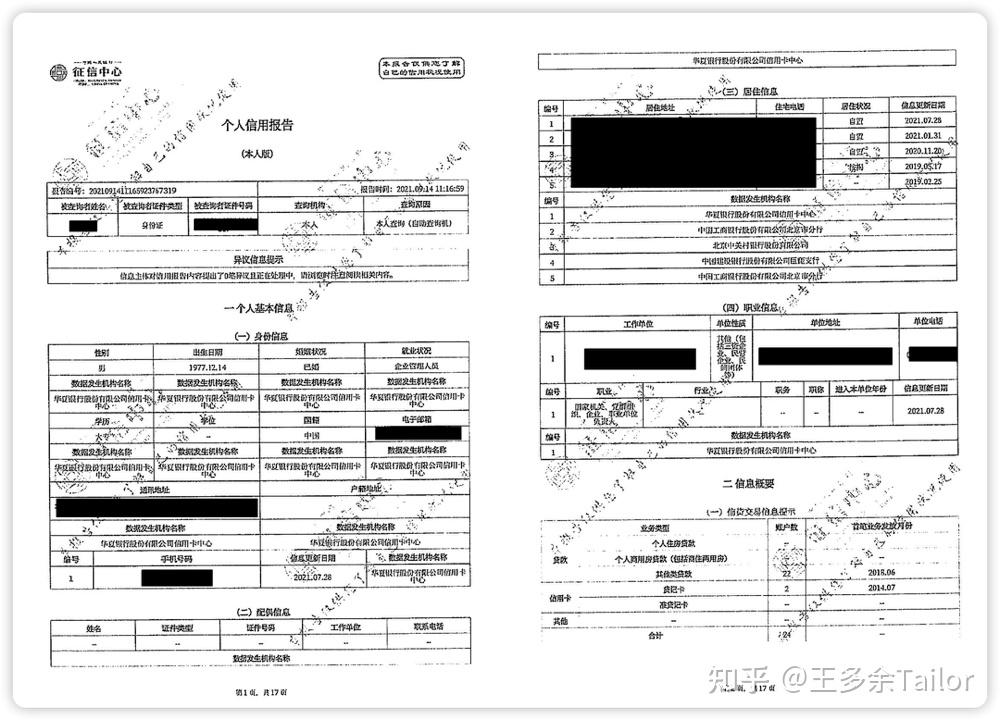
省呗借钱的申请条件不算特别苛刻,但也不是人人能过。基础要求:年龄22到55周岁,有实名手机号,有稳定收入来源。必须认证的资料包括身份证、人脸识别、银行卡、运营商密码。注意,运营商认证这一关会看你通话记录,如果通话很少或者全是催收电话,容易被拒。另外,省呗借钱会查征信,当前逾期或者近半年有连三累六的基本没戏。我见过有人征信白户也能过,但额度低。还有一点,省呗借钱对负债率敏感,如果你已经有很多网贷在还,它可能直接拒掉。申请的时候最好把资料填完整,工作单位、联系人这些别乱写,回访电话打不通也会拒。我自己第一次申请时因为联系人填了个空号,被拒了,后来换真实号码才过。所以申请条件里,真实和稳定最重要。<\/p>
第一,省呗借钱的额度不是循环的,你还进去不一定能马上再借出来,有时候需要重新审核。第二,提前还款不一定省钱,有的资方收违约金,借之前看清楚合同。第三,省呗借钱逾期会上征信,而且罚息不低,我朋友逾期三天就被收了违约金。第四,别频繁申请,每次申请都查征信,查多了征信就花了。第五,省呗借钱的客服响应一般,遇到问题要有耐心。最后说一句,省呗借钱适合短期周转,不适合长期依赖。借之前算好还款能力,别以贷养贷。如果你只是临时缺个三五千,省呗借钱可以应急;如果要借大几万,还是优先考虑银行。<\/p>
2026-09-26 / 88.5M

2026-09-26 / 123.3M
2026-09-26 / 85.4M
2026-09-26 / 127.4M
2026-09-26 / 63.8M

2026-09-26 / 149.5M

 鄂公网安备42011102004716号