后台总有朋友问我,手里那份年金险到底值不值得继续交,业务员说复利三点五,听着挺美,可自己拿计算器按半天也算不明白。说实话,这事儿我当年也栽过跟头,后来跟着一位做精算的朋友学了几招,才算是把保险收益这笔糊涂账给捋清楚了。今天就把精算大师教我的三个土办法分享出来,不需要你懂什么高深数学,手机自带的计算器就能上手,看完你自己就能把那份保单扒个底朝天。
很多人算收益,上来就拿交的钱和领的钱做减法,这思路本身就歪了。精算大师跟我强调过,保险的收益核心藏在合同里的现金价值表里,那才是你退保时真能拿回来的钱。你翻到合同中间那几页密密麻麻的数字,找到对应保单年度的现金价值,再对比你总共交进去的保费,差距一目了然。我拿自己那份交了五年的保单试过,前四年现金价值低得可怜,第五年才刚回本,要是头两年急用钱退保,亏得肉疼。所以第一招就是逼自己看现金价值表,别听业务员画+饼,数字不会骗人。算的时候记得把每年交的保费按年度列出来,跟当年现金价值一一对应,做成一张简单的对照表,哪年回本、哪年才开始真正产生收益,清清楚楚。这一招专治那些“交满就能取”的话术,自己动手算一遍,心里立马有底。
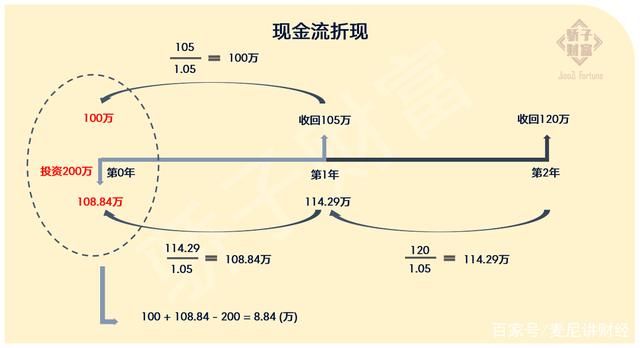
业务员嘴里的复利数字,跟实际到手的收益率压根不是一回事。精算大师教我的第二招就是算IRR内部收益率,这玩意儿才是照妖镜。操作不复杂,你在Excel里拉一列现金流,交保费的年份填负数,领钱的年份填正数,最后用IRR函数一拉,真实年化收益就出来了。我第一次算的时候傻眼了,说好的三点五,实际IRR只有二点出头,中间差的那部分就是各种费用和成本。这里提醒一句,算IRR一定要把缴费期和领取期完整列进去,别只算领取那几年,不然结果虚高。手机上下个带财务函数的计算器APP也能干这事,搜“IRR计算”就有现成模板。学会这招之后,我再去看任何理财险的宣传单,第一反应就是找现金流表自己拉一遍IRR,那些花里胡哨的演示表再也忽悠不了我。精算大师原话是,IRR低于三年期定存的理财险,基本可以绕道走。
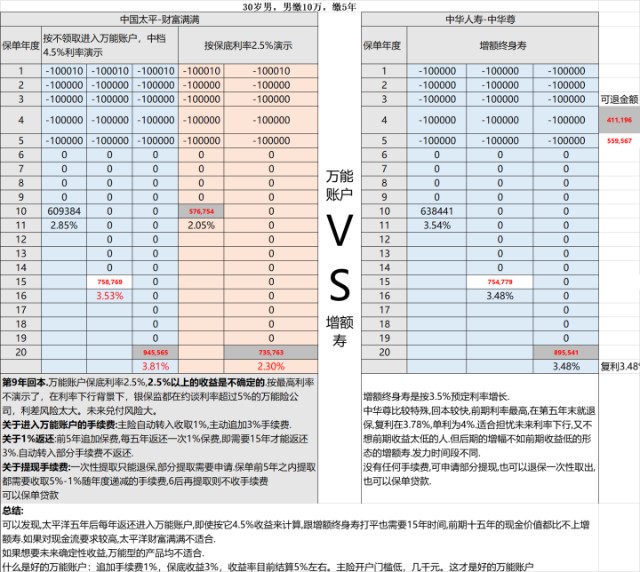
带分红或者万能账户的保单最容易让人上头,演示表上高、中、低三档收益摆着,业务员专挑高档给你讲。精算大师提醒我,分红是不保证的,万能账户的结算利率也是浮动的,只有写进合同里的保底利率才是你真正能锁定的。我的做法是,直接翻到合同里找保底利率那行字,通常低得让你想笑,但那就是底线。然后拿保底利率重新算一遍收益,看看最差情况下自己能接受不。要是连保底收益算出来都跑不赢通胀,那这保单的理财属性就得打个问号。另外万能账户还有个坑,前几年取钱手续费高得离谱,我见过第一年取出扣五个点的,这笔费用也得算进成本里。把假设拆开、把保底拎出来单独算,你就能看出这份保单到底是真理财还是披着理财外衣的保障型产品。精算大师有句话我记到现在:演示收益是给别人看的,保底收益才是给自己兜底的。
三招说下来其实都不难,难的是你愿不愿意花半小时翻合同、拉表格。我见过太多人买保险时爽快签字,回头连现金价值表在哪页都不知道。自己动手算一遍,不光能看清手里这份保单的真实成色,以后再遇到推销也能三两句问到点子上。精算大师这套法子说白了就一个理儿:保险收益不能靠听,得靠算。你要是算完发现不对劲,趁早调整,别等交了十年才拍大腿。

 鄂公网安备42011102004716号