最近不少朋友问我,刚上班没几年,手里攒不下钱,想学点理财又怕被割韭菜,到底从哪下手。说实话我特别理解这种心情,我自己也是从月光族一步步熬过来的。后来接触了钱堂,才慢慢摸到点门道。今天就把我踩过的坑、试过有用的招儿,用大白话跟大伙儿唠唠,尤其适合刚入门的新手,看完至少能少交几百块学费。
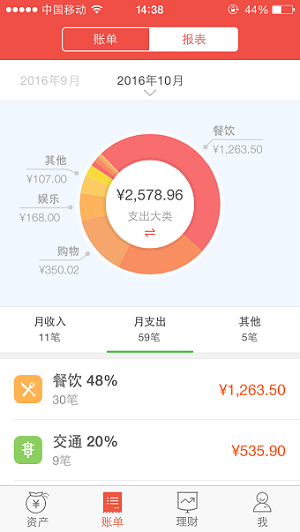
很多人一上来就问收益高不高,我当初也这样,结果连自己每个月钱花哪了都不知道。在钱堂里看了一圈入门内容,我才发现第一步根本不是买产品,而是记账。你就拿手机备忘录,或者随便下个记账软件,坚持记一个月,你会发现那些十几二十块的奶茶、外卖、会员自动续费,加起来吓你一跳。
我自己的做法是,工资到账先分三份:一份固定生活开销,一份强制存起来,剩下一小份当零花。别小看这个动作,钱堂上不少新手分享都提到,先把钱分清楚,比急着找高收益产品重要得多。存起来那份最好放个不太方便取的地方,眼不见心不烦,慢慢就攒下来了。
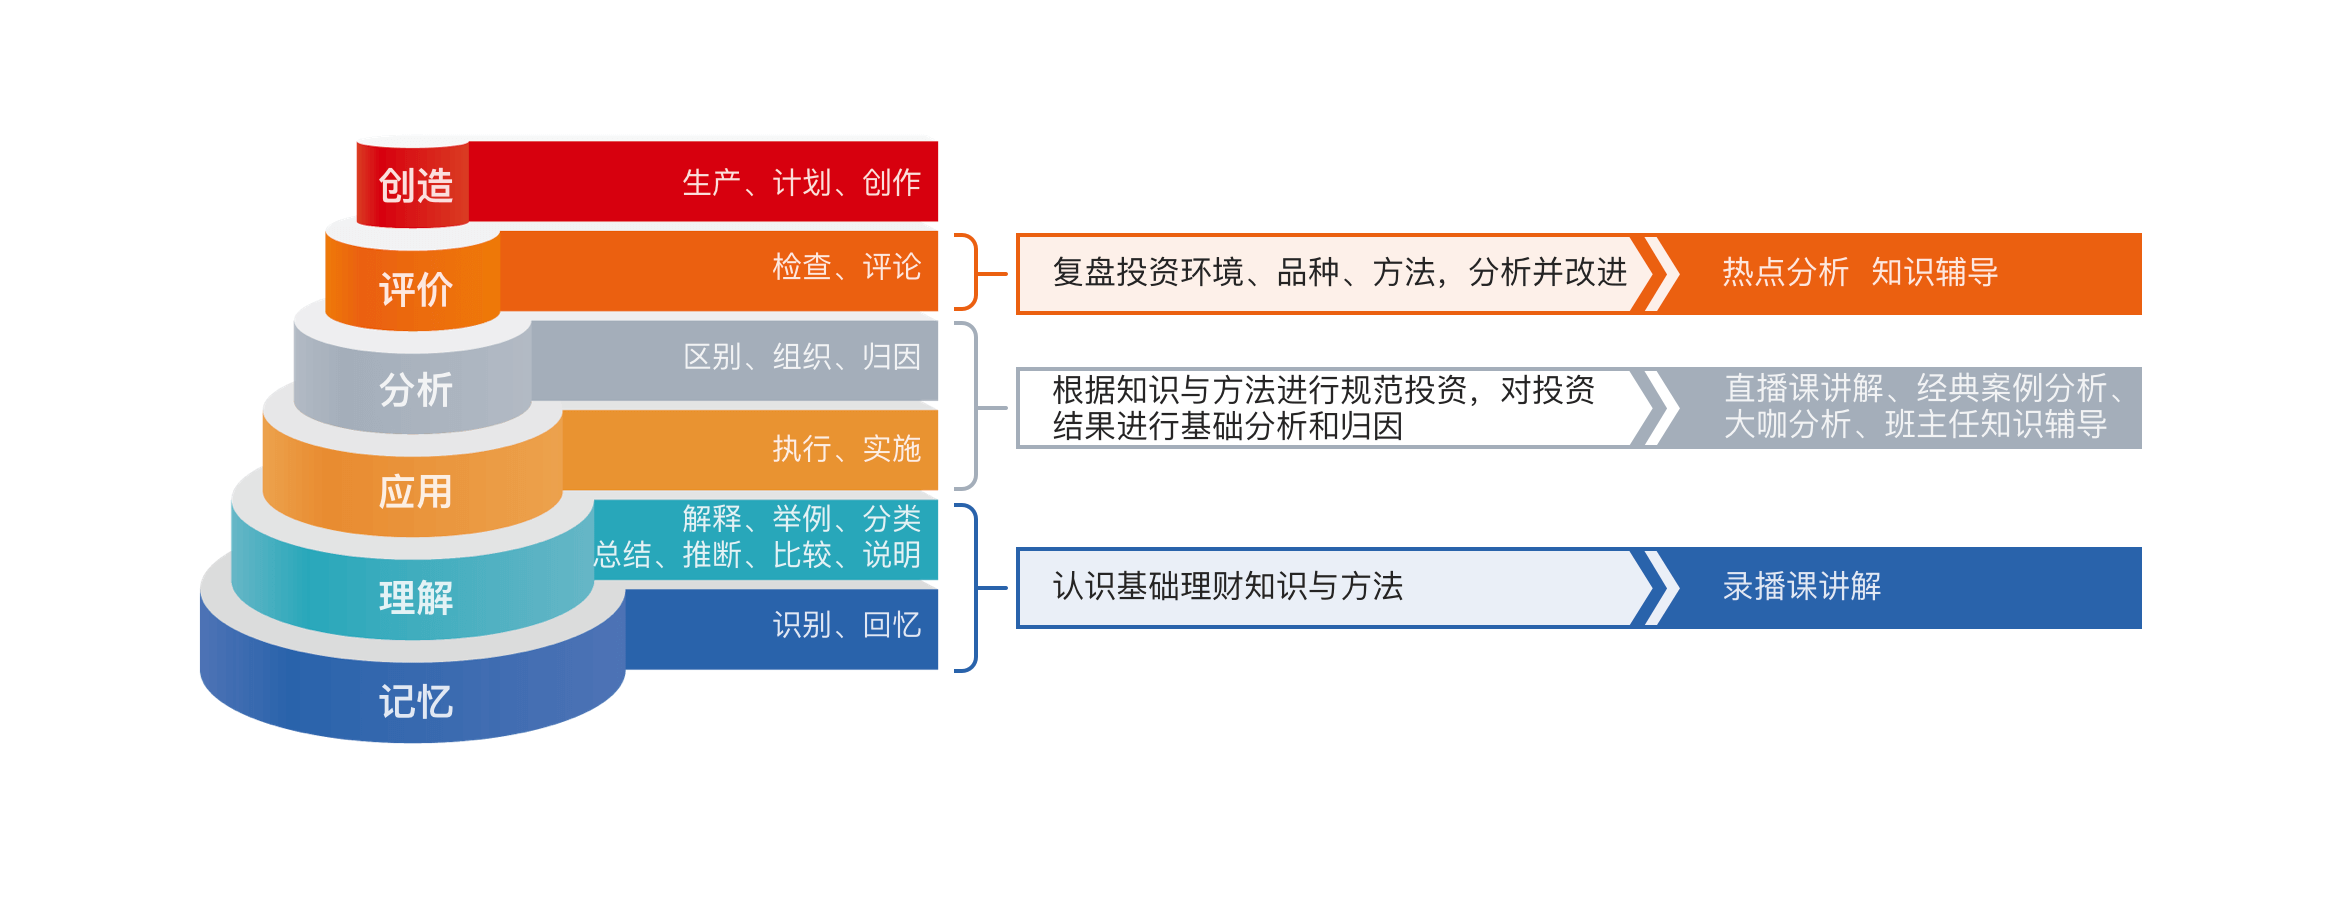
刚开始我也怕看不懂,结果发现钱堂的入门板块挺接地气,不是那种满屏专业术语的。我建议新手先看两类:一类是讲基础概念的,比如什么是风险、什么是流动性,弄明白这些你才不会被人忽悠;另一类就是省钱小技巧,像怎么薅信用卡积分、怎么挑性价比高的保险,这些跟过日子直接挂钩。
有一点得提醒,别贪多。我一开始收藏了几十篇,结果一篇没看完。后来学乖了,一次只盯一个点,比如这个月就研究怎么把话费套餐降下来,下个月再看怎么配置应急金。慢慢来反而记得牢,这也是我在钱堂评论区看别人经验学到的。
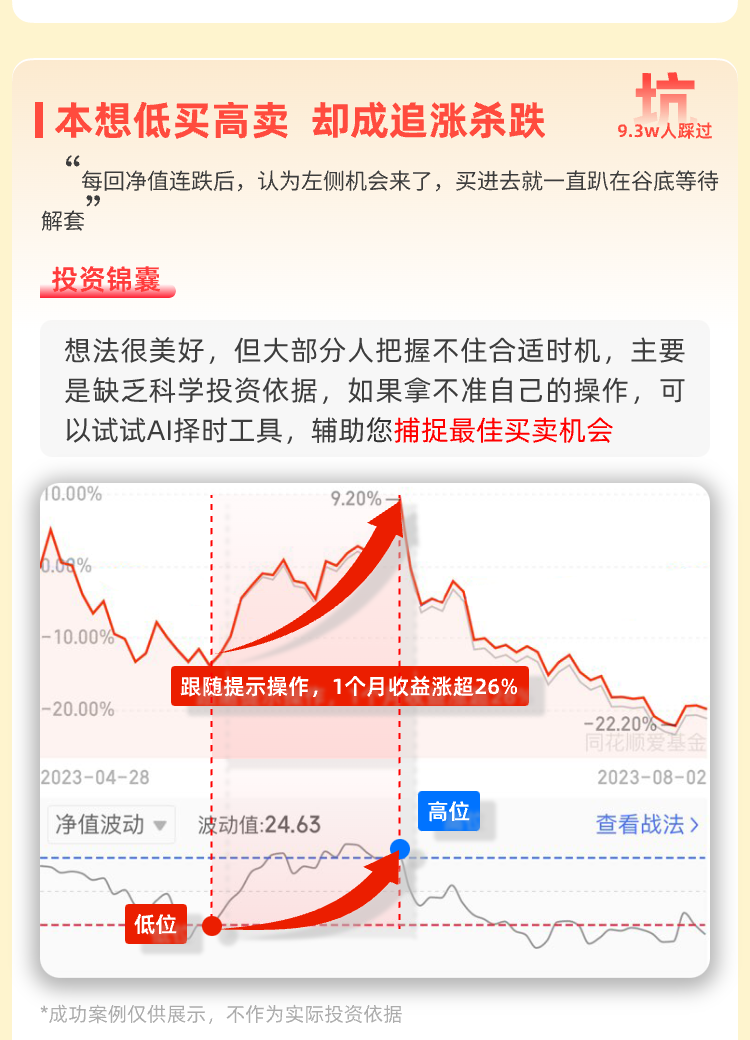
说几个实在的。第一,别信那种“稳赚不赔”的话,凡是这么说的直接划走,钱堂里正规内容都会提示风险,不会给你打包票。第二,别一上来就碰自己不懂的东西,我当初跟风买过某个看不懂的产品,亏了几百块才老实。第三,自动续费一定定期查,我光视频会员就白交了大半年。
还有个小细节,新手容易忽略应急钱。手里至少留够三到六个月的生活费,放活期或者随时能取的地方。这笔钱平时不动,真遇上换工作、生病啥的,你就知道有多重要了。钱堂上关于应急金的讨论挺多,建议新手都翻翻,比看那些收益排行榜实在。
说到底,理财入门没那么玄乎,先把账记明白、把钱分好、把坑避开,就已经赢过一大半人了。钱堂对我来说就是个查资料、看别人经验的地方,别指望看完就发财,但踏踏实实照着做,省下来的钱和攒下的底气是实打实的。新手朋友别急,慢慢来,比啥都强。


 鄂公网安备42011102004716号