身边好几个朋友最近在看房,签认购书之前都跑来问我同一个问题:这个月供到底怎么算出来的?说实话,我以前也是稀里糊涂的,银行客户经理报个数我就点头,后来自己拿房贷计算器专业版一步步算了一遍,才发现里面门道真不少。同样是贷100万,选错还款方式,总利息能差出十几万,这可不是小数目。今天就把我自己用下来觉得靠谱的算法和踩过的坑,掰开揉碎聊一聊。
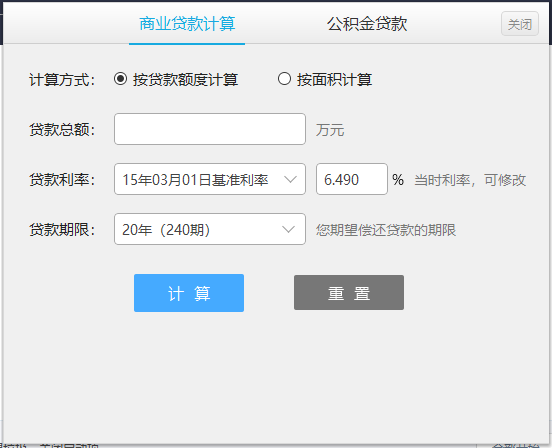
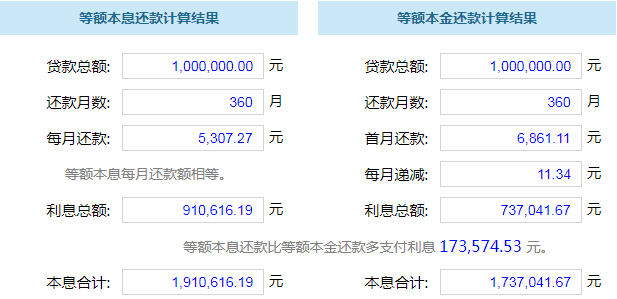
很多人打开房贷计算器专业版,输入金额年限利率,看到一个每月还款数就完事了,其实最关键的选项在下面还款方式。等额本息是每个月还的钱一样多,前期利息占大头,适合收入稳定、不想月供忽高忽低的人。等额本金则是每月还的本金固定,利息逐月减少,所以月供是递减的,前期压力大,但总利息少。
我拿100万、30年、利率3.1%实测过,等额本息月供大概4270元,总利息约53.7万;等额本金首月要还5400多,之后每月少几块,总利息约46.6万。差了七万多。所以你在房贷计算器专业版里一定要把两种方式都点一遍,对比着看,别只看首月月供低就选了等额本息,后面总账才是真金白银。
手头宽裕了想提前还一部分,很多人不知道怎么算划算。房贷计算器专业版一般都有提前还款模拟功能,输入已还期数和提前还款金额,能算出剩下的月供或者缩短年限后的结果。我的经验是,如果你还款还没过总期限的三分之一,提前还比较划算,因为前期利息还得差不多了,后面再还省下的利息有限。
还有个小细节,提前还款后选“缩短年限”还是“减少月供”,计算器里能分别算。缩短年限省利息更多,但月供不变;减少月供手头松快,但总利息省得少。我当初就是没算清楚,直接选了减少月供,后来用房贷计算器专业版回头一算,多掏了小两万利息,肉疼。所以提前还款前,一定先拿计算器跑一遍两种方案。
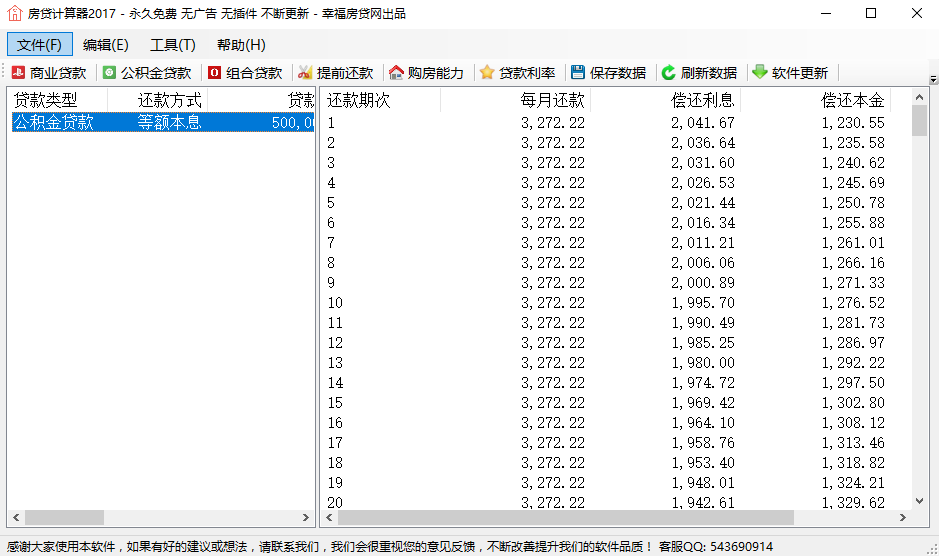
现在房贷利率是浮动的,LPR一调整,第二年月供就跟着变。很多人收到银行短信说月供变了,也不知道变多少、怎么变的。房贷计算器专业版里可以手动改利率重新算,你把剩余本金、剩余期数、新利率填进去,就能算出调整后的月供。我一般每年年初收到新还款计划,都会拿计算器对一遍,看看银行算得对不对,心里有底。
另外提醒一句,不同城市、不同银行的加点不一样,别直接拿网上的利率套,最好用自己合同上的实际执行利率去算。房贷计算器专业版的好处就是参数都能自己改,不绑定固定值,算出来才贴近你真实的还款情况。买房是大事,月供利息算明白了再签字,比事后拍大腿强得多。

2026-10-27 / 10.5M


2026-10-27 / 7.6M
2026-10-27 / 20.5M

2026-10-27 / 12.7M

2026-10-27 / 11.1M

2026-10-27 / 10.1M

 鄂公网安备42011102004716号