车子保险快到期那阵子,手机能被各家保险公司的电话打爆,业务员张口就是"给您争取了最大优惠",可真到报价环节,同一辆车、同样的险种,报出来的价格能差出大几百块。我自己这几年续保踩过坑也捡过漏,今天就把车主车险价格查询的实操路子捋一遍,从哪儿查、怎么比、哪句话该说哪句话别说,全是实打实试出来的经验,看完你照着走一遍,至少心里有底不被牵着鼻子走。
很多人图省事,谁先打电话来就在谁那办了,这基本等于放弃比价。我的习惯是先上保险公司官方App或者官网,把自己的车牌、车架号输进去做车主车险价格查询,系统会给一个基础报价,这个价格虽然不含业务员私下给的返点,但胜在透明,能当个基准线。支付宝和微信里也有车险服务入口,填同样的信息能同时看到好几家的报价,省得一个个打电话问。
电话渠道也别全拒了,业务员手里确实有些活动政策是线上看不到的,但你得主动问清楚:交强险和商业险分别多少钱、有没有返现或者送保养、送的油卡能不能折现。我上次就是线上查到一家报价比电话那头低两百多,直接把截图甩过去,对方沉默几秒就说"我再帮您申请一下",最后价格就下来了。所以车主车险价格查询这事,别嫌麻烦,多查一个渠道就多一分砍价的底气。
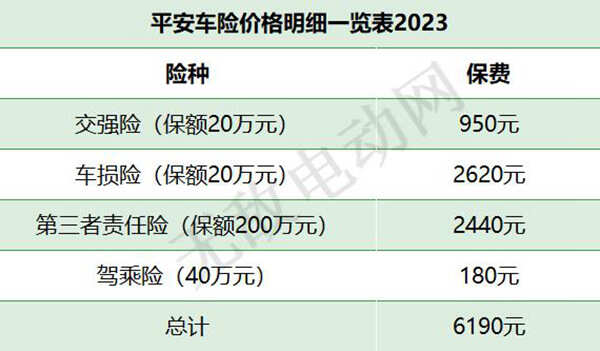
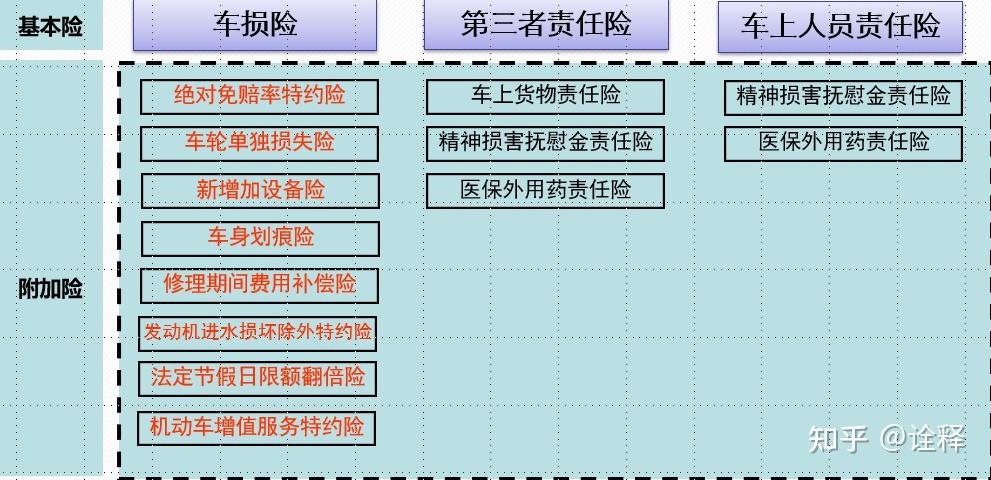
报价差得多,很多时候不是渠道的问题,是险种配得不一样。交强险没得选,车损险看车龄和车价,老车真没必要上太高保额。三者险我建议至少买到两百万,现在路上豪车多,真碰一下一百万根本不够赔。至于划痕险、玻璃险这些,新车头两年可以考虑,车开久了小刮小蹭自己找地方补补更划算。
做车主车险价格查询之前,先把自己的险种清单列出来,固定好要买哪几项,再去不同渠道报价,这样比出来的价格才有意义。不然A渠道报得低是因为没给你上三者,B渠道报得高是塞了一堆用不上的附加险,比来比去全是糊涂账。我一般会拿去年保单出来对着看,哪些险种一年没用上、哪些出过险,心里大概就有数了。
车险到期前一个月左右开始车主车险价格查询比较合适,太早查业务员给的政策还没下来,报的都是标准价;拖到只剩几天,又容易被"马上到期"的紧迫感推着仓促下单。我试过提前四十天问价,和提前二十天问价,后者普遍能多给一两百的优惠空间。
还有个细节,上一年没出险的话,无赔款优待系数会自动降下来,这个在报价里是体现的,但有的业务员不会主动提,你得自己问一句"我这个折扣系数是多少"。另外别在电话里急着答应"考虑一下"以外的任何话,多挂几家慢慢磨,业务员之间有竞争,你手里的报价单就是最好的谈判筹码。说到底,车主车险价格查询不是查完就完事,查完怎么用这些报价去压价,才是真正省钱的地方。
 鄂公网安备42011102004716号