最近好几个朋友问我,买房前到底怎么算月供才靠谱。说实话,以前我也被那些复杂的公式绕晕过,后来用上新版房贷计算器,输入几个数就出结果,省事多了。这篇就把我自己反复用、反复踩坑总结出来的经验讲清楚,尤其是2025年利率有调整之后,很多人拿旧计算器算出来的数对不上,其实是没注意版本和参数。看完你拿手机就能自己算,不用再问中介要截图。

市面上不少计算器还是老版本,默认利率停留在几年前的水平,你输进去算出来的月供偏低,等到真正办贷款才发现差好几百。2025年的新版房贷计算器一般会同步当前的LPR参考值,商贷、公积金贷能分开选,组合贷也能拆开算。我自己测试的时候特意对比过,同一个100万、30年的贷款,老工具算出来月供四千八出头,新版按最新利率算是四千六百多,一个月差一百多,三十年下来不是小数目。
另外新版普遍支持等额本息和等额本金切换对比,这个特别实用。等额本息每月还款额固定,前期压力小;等额本金前期还得多、后面逐月递减,总利息少一些。很多人只看月供数字,忽略了总利息,结果多掏不少钱。用房贷计算器在线算月供的时候,建议两个都点一下,看看自己收入扛不扛得住前期那几个月。
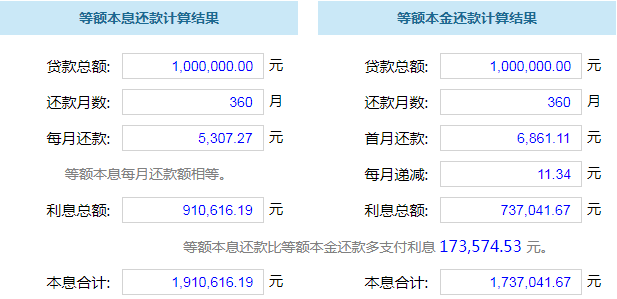
打开新版房贷计算器,一般要填的就四样:贷款金额、贷款年限、利率、还款方式。贷款金额注意是总房款减去首付,别把首付也算进去,我头一回就填错了,算出来的月供吓自己一跳。年限常见的是20年和30年,收入稳定但月供压力大的,可以拉到30年缓缓;想少还利息的,20年甚至更短更划算。
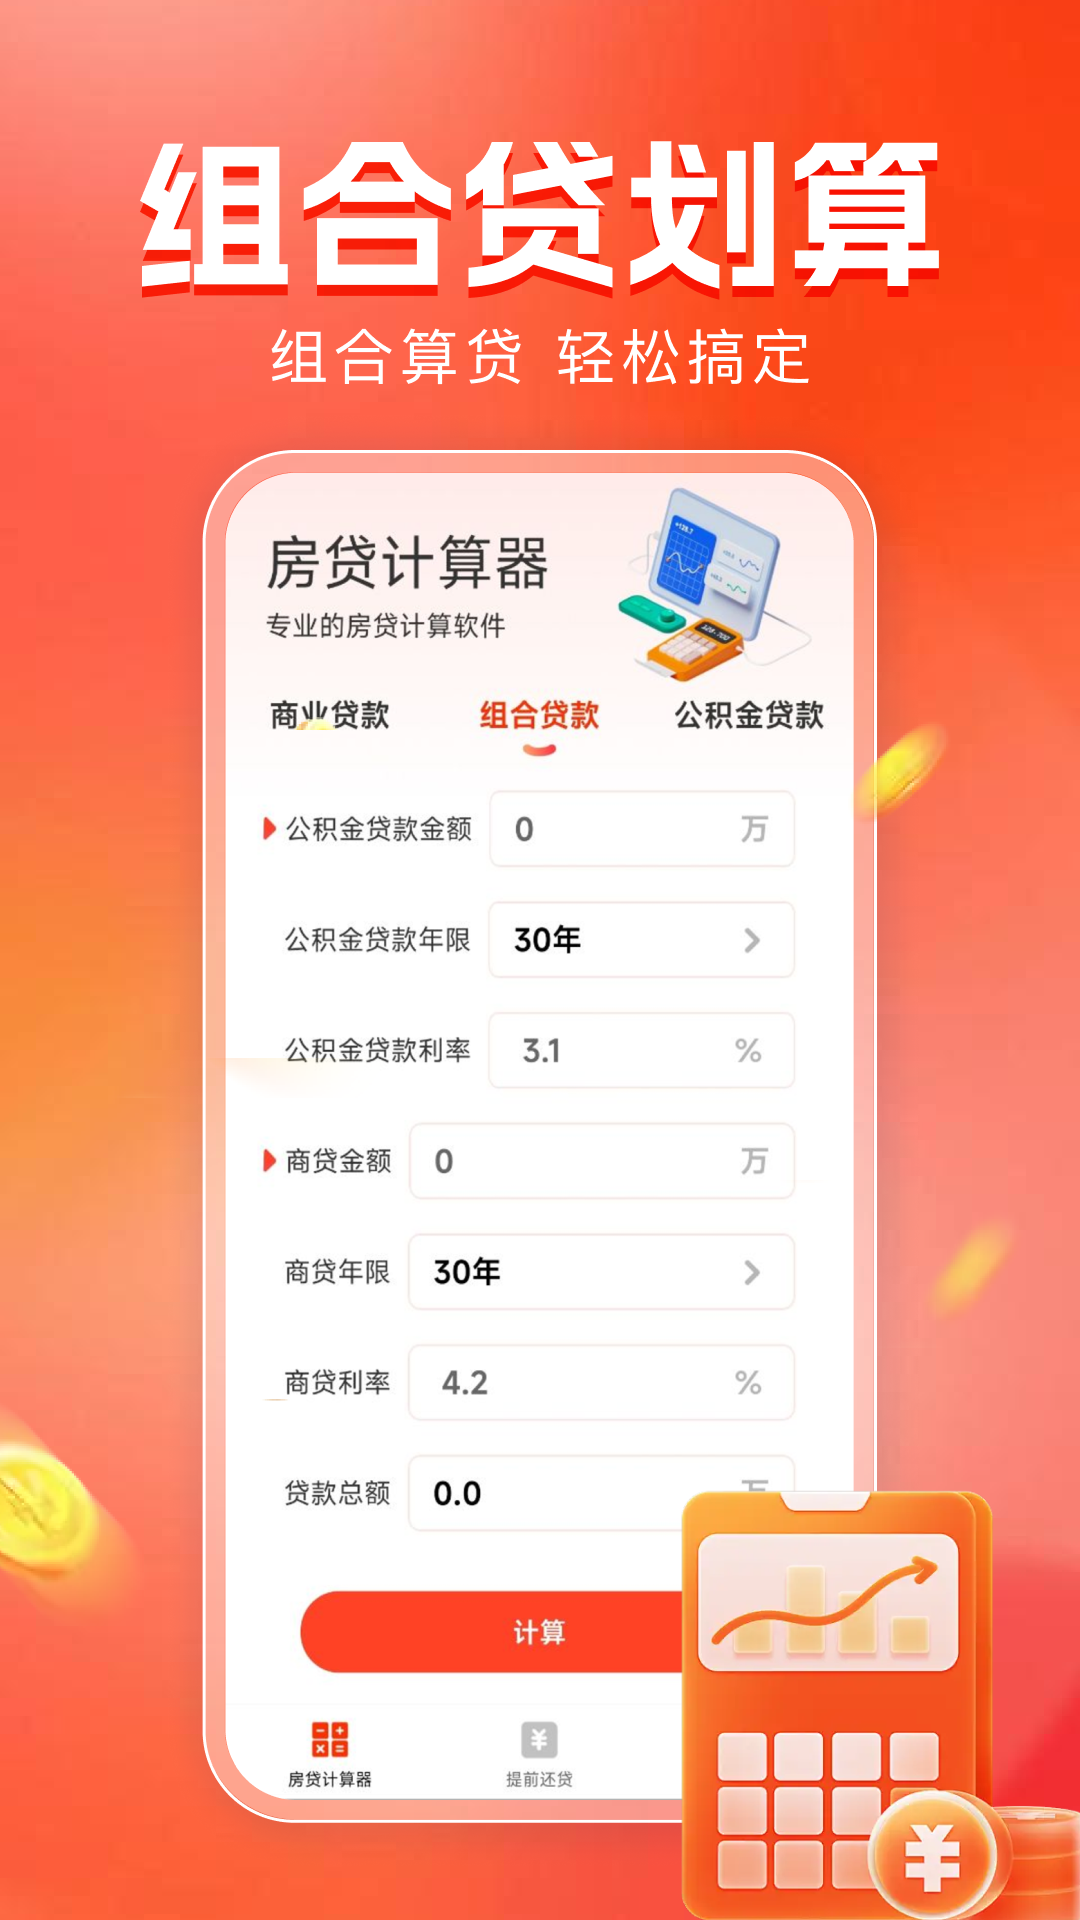
利率这块最容易出错。商贷要看清是首套还是二套,公积金贷利率低不少,能用公积金就别浪费。要是组合贷,记得把两部分分开填,新版房贷计算器里通常有组合贷选项,填完自动加总。填完点计算,月供、总利息、还款总额一目了然。我习惯算完截个图存着,跟家人商量的时候直接翻出来看,比嘴上说清楚多了。
还有个小细节,有些计算器会让你选“利率是否浮动”,2025年LPR偶尔调整,选浮动的话可以试试把利率上下调0.1%再算一遍,看看月供变化大不大,心里有个预期。这也是房贷计算器在线算月供比手算强的地方,改个数立刻出结果,试错成本几乎为零。
月供只是第一步,真正决定你要不要下手的是总利息和还款总额。同样是100万贷30年,利率差0.5%,总利息能差出十几万。用新版房贷计算器算完,把总利息和你的首付加一起,才是这套房真正掏出去的钱。另外月供占家庭月收入的比例,我个人经验是别超过四成,超过的话日子会过得紧巴巴,遇到点急事就周转不开。
提前还款也能用计算器先模拟。手里有闲钱想提前还一部分,选“部分提前还款”,看看是缩短年限还是减少月供更合适。缩短年限省利息多,减少月供手头松,看你更看重哪头。这些用新版房贷计算器点几下就能对比出来,比跑银行问客户经理快多了。
最后提醒一句,计算器给的是参考值,实际放款利率以银行审批为准,不同银行加点不一样,多问两家没坏处。买房是大事,先用房贷计算器在线算月供把账算明白,再去看房谈价,底气会足很多。希望这篇能帮你少走点弯路,算清楚了再出手,心里踏实。


 鄂公网安备42011102004716号