最近后台总有人问渤海保呗靠不靠谱,说刷到不少推荐,又怕踩坑。我自己前阵子帮家里老人看保险,也把这个平台翻了个底朝天,还拉着做保险经纪的朋友聊了半天。今天不吹不黑,就把渤海保呗从资质到投保再到理赔这条链路捋一遍,顺便把普通人最容易掉进去的几个坑点出来,你看完再决定要不要下手。
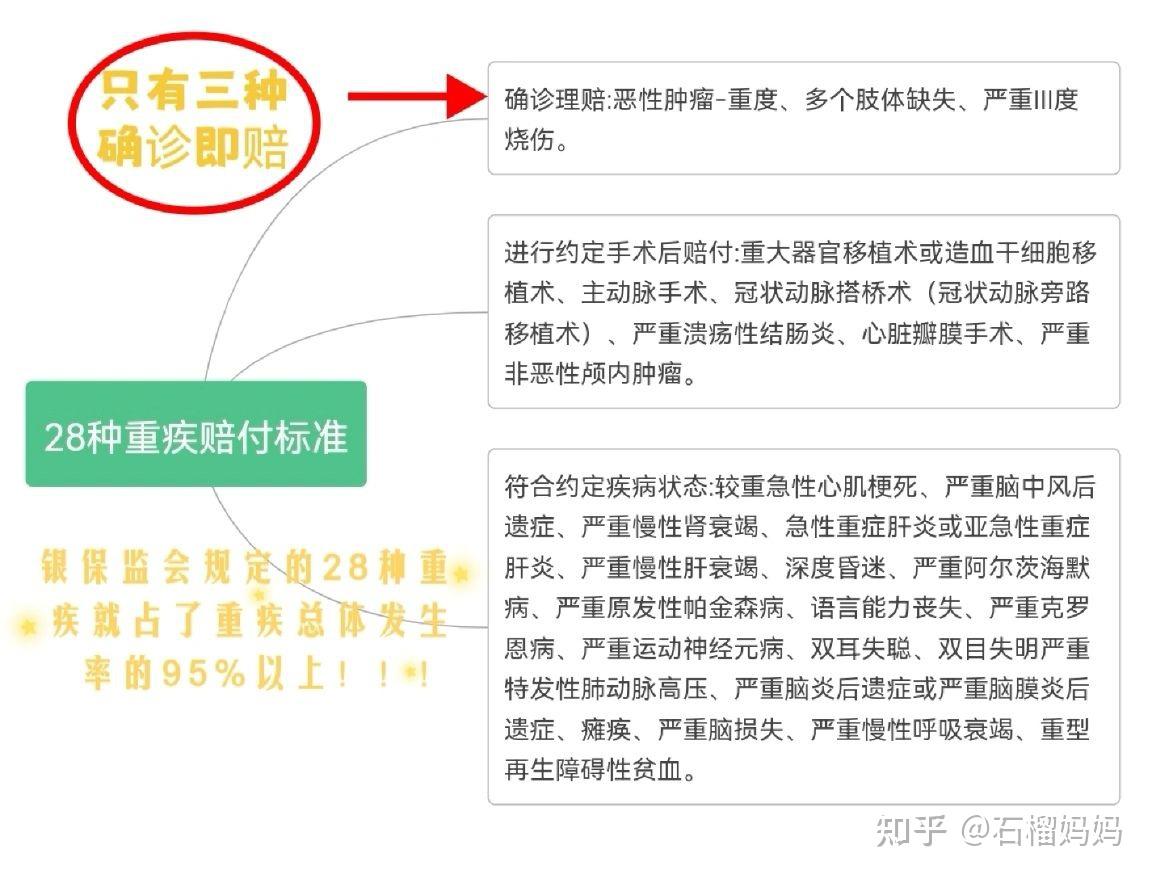
很多人第一次听到渤海保呗,以为是某个保险公司的新产品,其实它更像一个保险销售服务平台,背后对接的是持牌保险机构。判断靠不靠谱,第一步别听业务员怎么吹,直接去国家金融监督管理总局的官网查牌照,看它挂靠的机构有没有保险中介许可证。我当时就是按这个路子查的,能查到备案信息,说明至少不是野路子。
但这里有个坑要提醒:平台有牌照,不代表你买的那款产品就适合你。渤海保呗上产品不少,重疾、医疗、意外都有,有些页面把“首月几块钱”放得特别大,实际后面保费会涨。我朋友就吃过这个亏,以为每月几十块,结果第二个月扣了小两百。所以看渤海保呗的产品页,一定点开费率表看长期价格,别只盯着首月优惠。
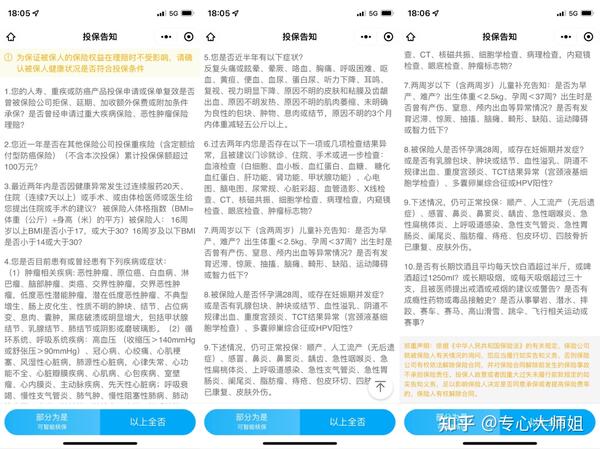
第二个容易翻车的地方是健康告知。在渤海保呗投保,健康告知问卷一定要自己逐条看,别让业务员替你勾。我邻居买医疗险时,业务员说“小毛病不用写”,结果后来住院理赔被查出来有既往症,直接拒赔。渤海保呗的告知页面其实写得挺清楚,只是字小,很多人懒得看。记住一个原则:问到的如实答,没问的不主动加,拿不准就先智能核保,别硬闯。
还有就是自动续费和捆绑销售。有些渤海保呗的投保链接默认勾选“连续投保”,你不注意就一路下一步。我自己的习惯是付款前把每个勾选框都点开看一遍,不需要的增值服务全取消。另外,买之前确认好犹豫期,一般长期险有十五天左右,这期间退保基本没损失,过了再退就肉疼了。
说到底,渤海保呗靠不靠谱,最终要看理赔顺不顺。我查了不少用户反馈,理赔入口在平台里能找到,报案后会有专员对接,材料清单也给得明确。但有个现实问题:平台是销售渠道,真正赔钱的是背后的保险公司,所以理赔时效取决于保司,不是渤海保呗说了算。买之前最好确认这款产品的理赔是线上直赔还是寄材料,急用的医疗险优先选支持垫付或直付的。
另外提醒一句,别把渤海保呗当成“什么都保”的万能入口。它上面有些产品性价比确实可以,但也有定价偏高的,建议同一类产品拿两三个平台比一比,看保障责任和免责条款,别只看价格。我一般会重点看免责条款里有没有自己关心的场景,比如既往症、特定医院限制,这些才是理赔时卡人的地方。
总结一下,渤海保呗不是不能买,关键是别偷懒。查牌照、看费率、如实告知、取消多余勾选、弄清理赔路径,这五步走完,大部分坑都能绕过去。保险这东西,买的时候多花半小时,赔的时候少扯皮几个月,值。


 鄂公网安备42011102004716号