说实话,以前我每个月工资到手没几天就花得差不多了,月底一看余额就剩个零头。后来朋友推荐我用AI攒钱记,一开始我也觉得不就是个记账工具嘛,能有多大用?结果认真用了三个多月,现在每个月真能多存下两千块左右。今天就把我踩过的坑和真正有用的几个技巧分享出来,想攒钱的朋友可以照着试试。
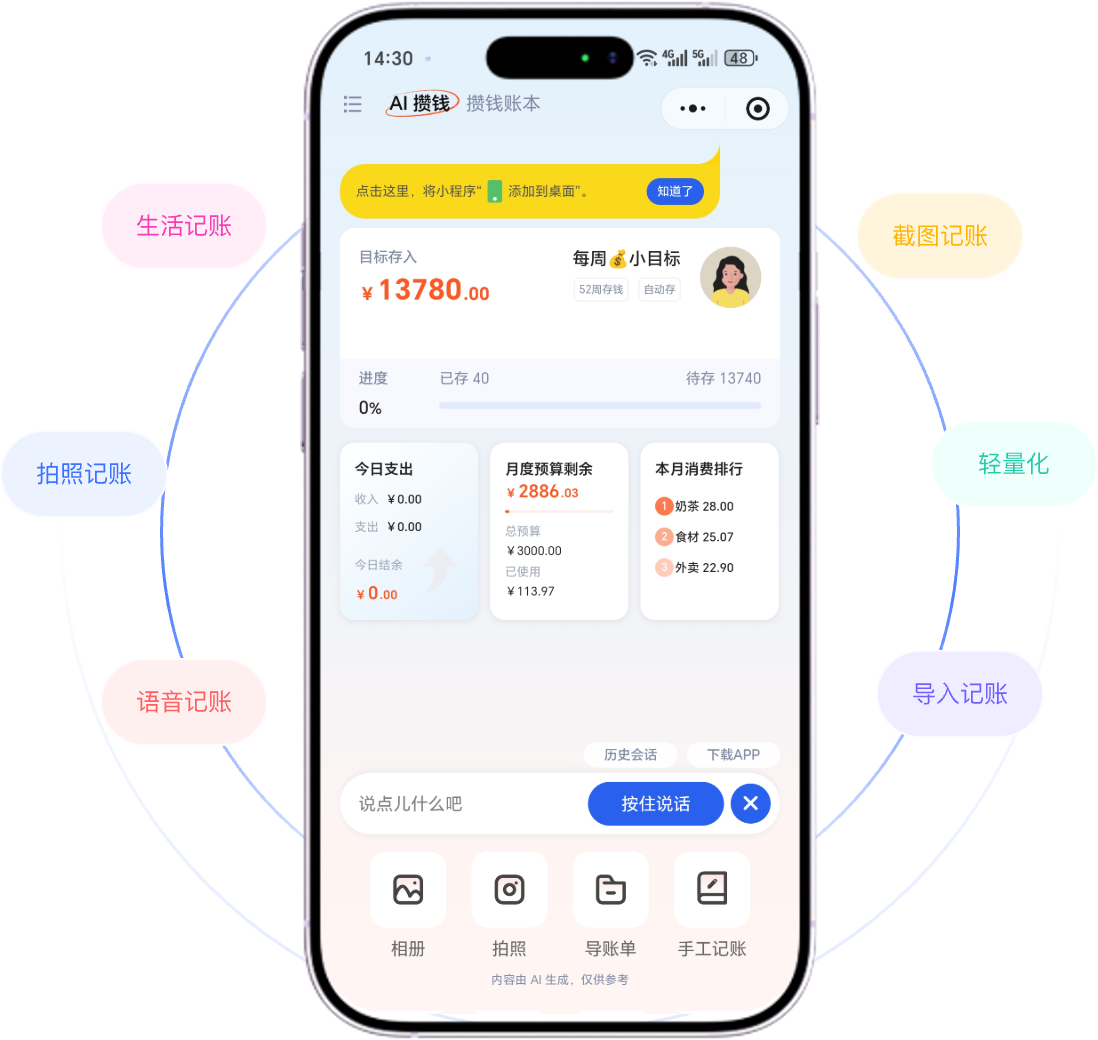
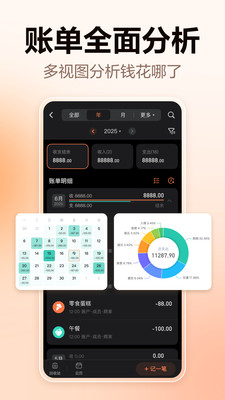
很多人下载完AI攒钱记就放在那吃灰,其实它最核心的功能不是单纯记账,而是帮你把花钱这件事变得有感觉。以前我扫码付款眼睛都不眨一下,现在每笔支出都会自动归类,到了晚上它还会推一条消息告诉你今天花了多少。别小看这个提醒,我头一个星期就被吓到了,光奶茶和外卖就干进去四百多。
另外它有个预算设置挺实用,你可以给每个类别定个上限,比如吃饭一千五、购物八百。花超了它会变红提醒你,那种视觉上的压迫感比老婆唠叨还管用。我建议刚开始用AI攒钱记的朋友,先把预算设得宽松一点,别一上来就卡太死,不然坚持不了几天就放弃了。
第一个技巧是工资到账先转走。我以前是花剩下的才存,结果永远剩不下。现在工资一到账,立刻用AI攒钱记的自动转账功能,把两千块转到另一张不常用的卡里。这张卡不绑微信不绑支付宝,想花也花不了。剩下的钱随便花,心里反而踏实。
第二个技巧是把AI攒钱记的提醒时间改到晚上九点。默认是早上推提醒,那时候忙着上班谁看啊。改到晚上九点,刚好是刷手机准备网购的高峰期,它一提醒你今天已经花了多少,购物的冲动立马凉一半。我靠这一招砍掉了不少冲动消费。
第三个技巧有点反常识,就是别追求每一笔都记清楚。我以前记了三天就烦了,后来发现AI攒钱记可以自动导入微信和支付宝账单,根本不用手动一笔笔敲。你只要每周花五分钟核对一下大额支出就行,小额零碎的让它自动归类,省心才能坚持下去。
有人问我,用AI攒钱记会不会泄露隐私?我专门查过,它读取账单需要你手动授权,而且数据是存在本地的,不上传云端。当然你要是实在不放心,可以只手动记大额支出,效果也不差。
还有人问为什么自己用了还是存不下钱。我观察下来,多半是预算设得太理想化了。比如一个月吃饭只给八百,结果三天就超了,后面干脆破罐子破摔。我的建议是第一个月先别设预算,就用AI攒钱记老老实实记一个月,看看自己真实的花钱水平,第二个月再根据实际情况调整。一般来说砍掉百分之二十的弹性支出是比较合理的。
最后说一句,AI攒钱记说到底是个工具,它不能替你赚钱,但能帮你把漏掉的钱堵住。每月多存两千块听着不多,一年就是两万四,够换台不错的电脑或者来趟说走就走的旅行了。关键是别贪多,先从每月多存五百开始,习惯了再往上加。希望这几个技巧对你有用,咱们一起慢慢变富。
 鄂公网安备42011102004716号