说真的,我以前就是个典型的冲动型选手。看到别人炒股赚钱,立马开户往里冲;听说哪个行业风口来了,第二天就想辞职去干。结果呢?钱没赚到,坑倒是踩了不少。后来吃了亏才慢慢明白,从长计议这四个字,真不是老古董才挂在嘴边的废话,而是普通人少交学费的关键。今天不整那些虚头巴脑的理论,就聊聊我自己是怎么从“脑子一热就干”变成“先想清楚再动手”的,顺便说说规划未来这件事到底该怎么落地。
先别急着骂自己自制力差。冲动决策这事儿,很多时候是环境逼出来的。你想想,手机一打开,满屏都是“某某95后年入百万”“这个项目再不入局就晚了”,看多了谁能不焦虑?一焦虑,脑子就容易短路,觉得再不行动就错过一个亿。
我印象最深的一次,是前年看到某个新平台补贴拉新,说是拉一个人头给几十块。我当时脑子一热,花了两千多块钱买设备、建群,结果平台规则说改就改,最后连本都没回来。事后复盘,其实当时只要多问自己一句:这事儿三个月后还能不能干?答案立马就清楚了。从长计议不是让你当缩头乌龟,而是让你在动手前多拐一道弯。
还有个原因,就是身边人的影响。同事买了新车,你心里痒;朋友换了新手机,你也想换。这种消费型的冲动还好控制,怕就怕在职业选择、投资理财这些大事上也跟着别人跑。别人适合的路,你走不一定顺,规划未来这件事,必须得按自己的实际情况来。
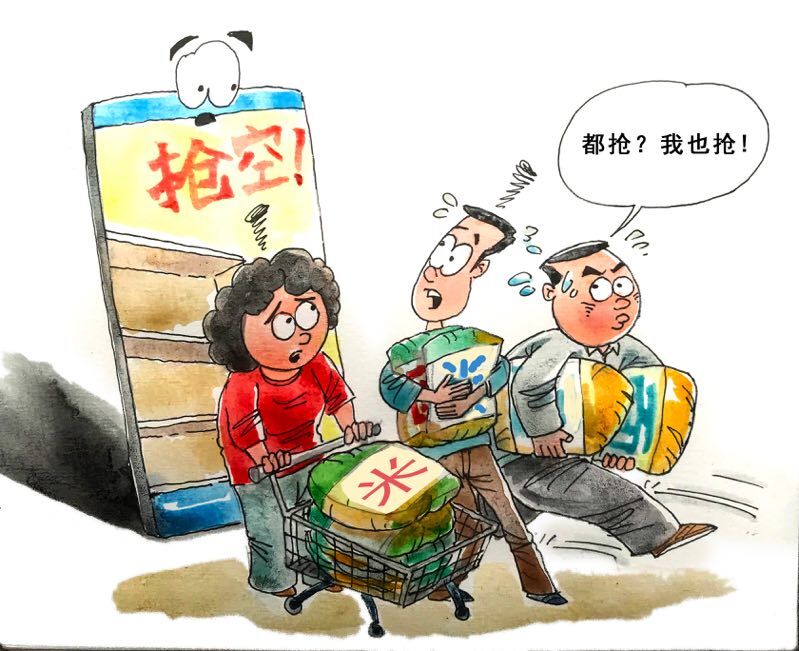
很多人觉得从长计议就是“再等等”,其实不是。等只是表面动作,真正要议的是三件事:时间、代价、退路。
先说时间。你现在特别想做的这个决定,放到一年后看还重不重要?比如你想花两万块报个速成班,先别管它宣传得多好,你就问自己:一年后这个证对我还有没有用?如果答案模糊,那就先放一放。我现在的习惯是,超过五千块的非必要支出,一律冷静三天再说。三天后还觉得非买不可,那才是真需要。
再说代价。冲动决策最大的坑就是只看收益不看代价。你想辞职创业,只想着当老板多自由,却没算过没了稳定收入,房贷怎么办、社保怎么交、家里万一有急事拿不拿得出钱。从长计议就是把这些难听的、扫兴的问题提前摆到桌面上。能接受最坏的结果,再去干,这叫理性;只盯着最好的结果往前冲,那叫赌博。
最后说退路。做任何决定之前,先想好万一不成,你还能不能回到原来的轨道。我有个朋友,当初非要拿全部积蓄去加盟奶茶店,谁劝都不听。结果半年亏光,还欠了债。如果他当时留一半钱做备用金,哪怕店关了,至少生活不受影响。退路不是胆小,是给自己留口气。
别被网上那些复杂的规划模板吓到,什么五年目标、十年愿景、SWOT分析,搞得太复杂反而坚持不下去。我自己的做法就三条,特别土,但管用。
第一条,把大目标切成小到不可能失败的动作。比如你想存钱,别定“今年存五万”这种目标,改成“每天往零钱通转三十块”。三十块谁都能做到,一年下来也有一万多。关键是这个动作不会让你觉得痛苦,也就不容易半途而废。
第二条,给冲动设置物理障碍。我把购物APP的免密支付全关了,想买东西必须手动输密码。就这么一个小动作,帮我省了不少冤枉钱。因为输密码那几秒钟,足够我冷静下来问自己:真需要吗?从长计议有时候就是靠这些小机关来实现的。
第三条,定期复盘,但别太频繁。我每个月月底花半小时,翻翻这个月的账单和待办,看看哪些钱花得值、哪些事做得对。不用写长篇大论,就记几句话。时间长了你会发现,自己冲动的时候越来越少,因为你知道月底要面对那些记录,多少会收敛点。
说到底,从长计议不是让你变成谨小慎微的人,而是让你在关键节点上别犯大错。普通人翻身的机会本来就不多,少踩一个坑,就多一分赢面。那些真正过得稳的人,不是比你聪明多少,只是在该慢的时候慢下来了。
最后送你一句我常跟自己说的话:现在忍住的每一次冲动,都是给未来的自己攒底气。别着急,慢慢来,比较快。
 鄂公网安备42011102004716号