最近不少人问我富德e保怎么样、可靠吗,说实话我一开始也没太当回事,后来身边有朋友真买了,又赶上我自己想给家里老人配一份医疗险,就花时间把这款产品从头到尾捋了一遍。今天不整那些虚的,就按普通人买保险的思路,把富德e保的投保门槛、保障内容、理赔流程和真实体验挨个说清楚,看完你心里基本就有数了。
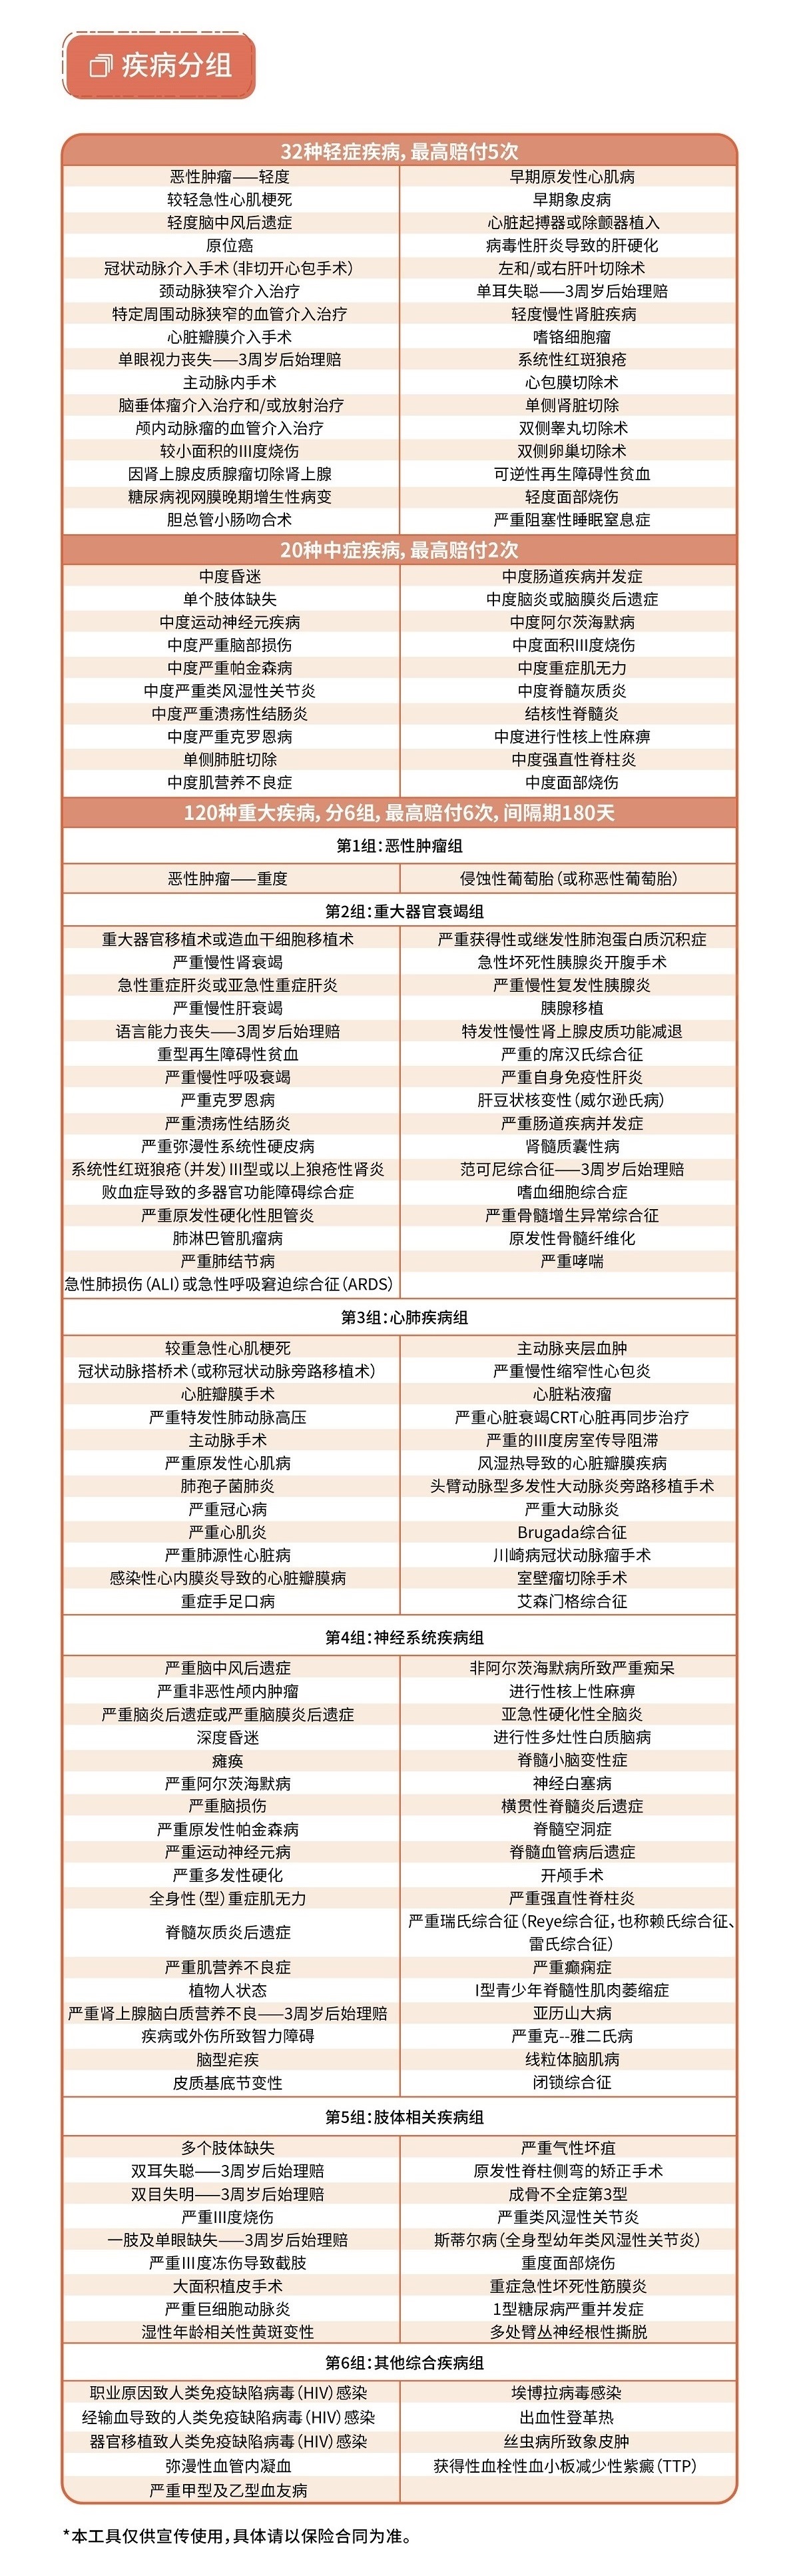
先说明白,富德e保是富德产险推出的一款医疗险产品,主打的是住院医疗费用报销,跟市面上常见的百万医疗险定位差不多。它的投保年龄范围比较宽,家里五六十岁的老人也能买,这一点是我比较看重的。毕竟给父母买保险,最怕的就是年龄卡在门槛外面,想买都买不了。
适合的人群其实挺明确:一是刚工作没多久、预算有限的年轻人,想花小钱先把大病风险兜住;二是家里有中老年长辈,身体还算健康、能过健康告知的;三是已经有社保,想再补一份商业医疗险做补充的。但如果你本身已经有保障很全的百万医疗,再买这个就有点重复了,没必要。
有一点要提醒,富德e保对健康告知还是有一定要求的,不是所有人都能直接买。投保前一定老老实实看清楚问询内容,别嫌麻烦,带病投保后面理赔容易出问题。
说保障,富德e保主要覆盖的是住院医疗费用,包括床位费、手术费、药品费这些常规项目,报销比例和免赔额根据你选的版本不一样。我对比了几款同类产品,它的价格在中低档位,年轻人买一年几百块能搞定,老人会贵一些,但也在可接受范围内。
不过这里有个坑要讲,免赔额这个东西很关键。富德e保不同计划的免赔额设置不同,免赔额越低,保费越贵,但小额住院也能报。如果你只是想防大病,选免赔额高一点的版本更划算;如果平时小病小痛住院也想报销,那就得选低免赔额的,保费自然上去。别光看保费便宜就下单,得看自己实际需求。
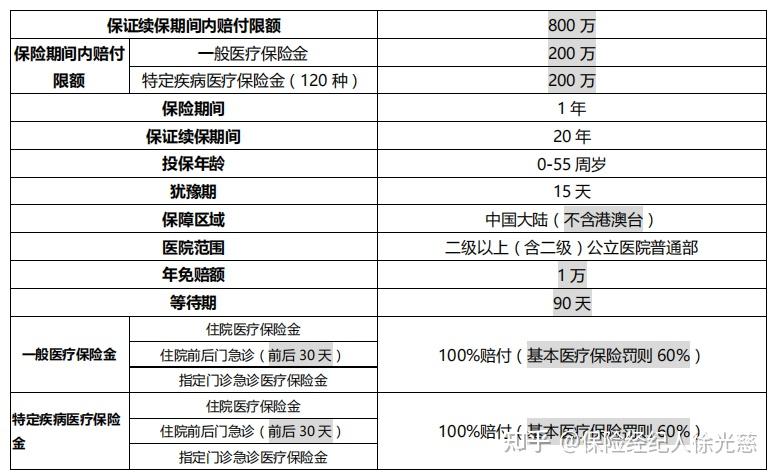
很多人问富德e保可靠吗,核心其实是两个问题:公司靠不靠谱,理赔顺不顺利。富德产险是正规持牌保险公司,受银保监会监管,这一点不用太担心,不是那种来路不明的野鸡平台。但公司大小和理赔体验是两码事,大公司也有理赔慢的,小公司也有服务好的。
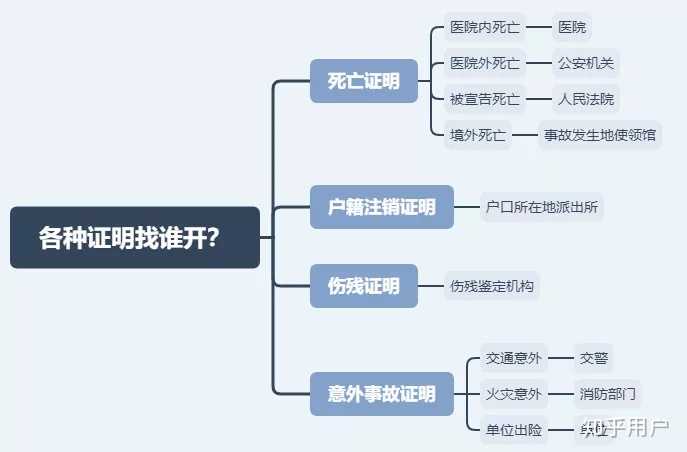
我查了一些真实用户的反馈,富德e保的理赔流程整体算规范,线上提交材料、审核、打款,走的是标准流程。有人反馈审核速度还可以,几天内出结果;也有人提到材料不齐被退回补充,来回折腾了两次。这其实不怪产品,理赔材料准备齐全是关键,病历、发票、费用清单、诊断证明这些一样都不能少。
我的建议是,买之前把理赔流程截图存好,出险后第一时间打客服电话问清楚要哪些材料,别自己瞎猜。另外,富德e保的免责条款一定要看,哪些情况不赔写得明明白白,别等理赔被拒了才翻合同。
第一,等待期。富德e保有等待期,等待期内出险是不赔的,一般是30天到90天不等,具体看版本。刚买完就住院的情况,基本报不了,这个心理准备要有。
第二,续保条件。医疗险最怕今年买了明年不给续,富德e保的续保规则要看清楚,是不是保证续保、续保要不要重新审核健康,这些直接影响长期保障的稳定性。
第三,社保内外用药。有些医疗险只报社保内用药,社保外的自费药、进口药不报,富德e保具体怎么规定的,投保页面写得有,别跳过不看。
总的来说,富德e保不是那种完美无缺的产品,但作为一款中低端医疗险,它的性价比和投保门槛对特定人群是友好的。买不买,取决于你的预算、年龄和已有保障情况。别跟风,也别一棍子打死,看清楚条款再决定,这才是对自己钱包负责。

2026-09-29 / 134.8M


2026-09-29 / 163.3M

2026-09-29 / 86.1M


2026-09-29 / 86.5M

2026-09-29 / 53.1M

2026-09-29 / 192.3M


 鄂公网安备42011102004716号